Autoritățile analizează două opțiuni pentru menținerea facilităților parcului IT până în 2035 în negocierile cu UE
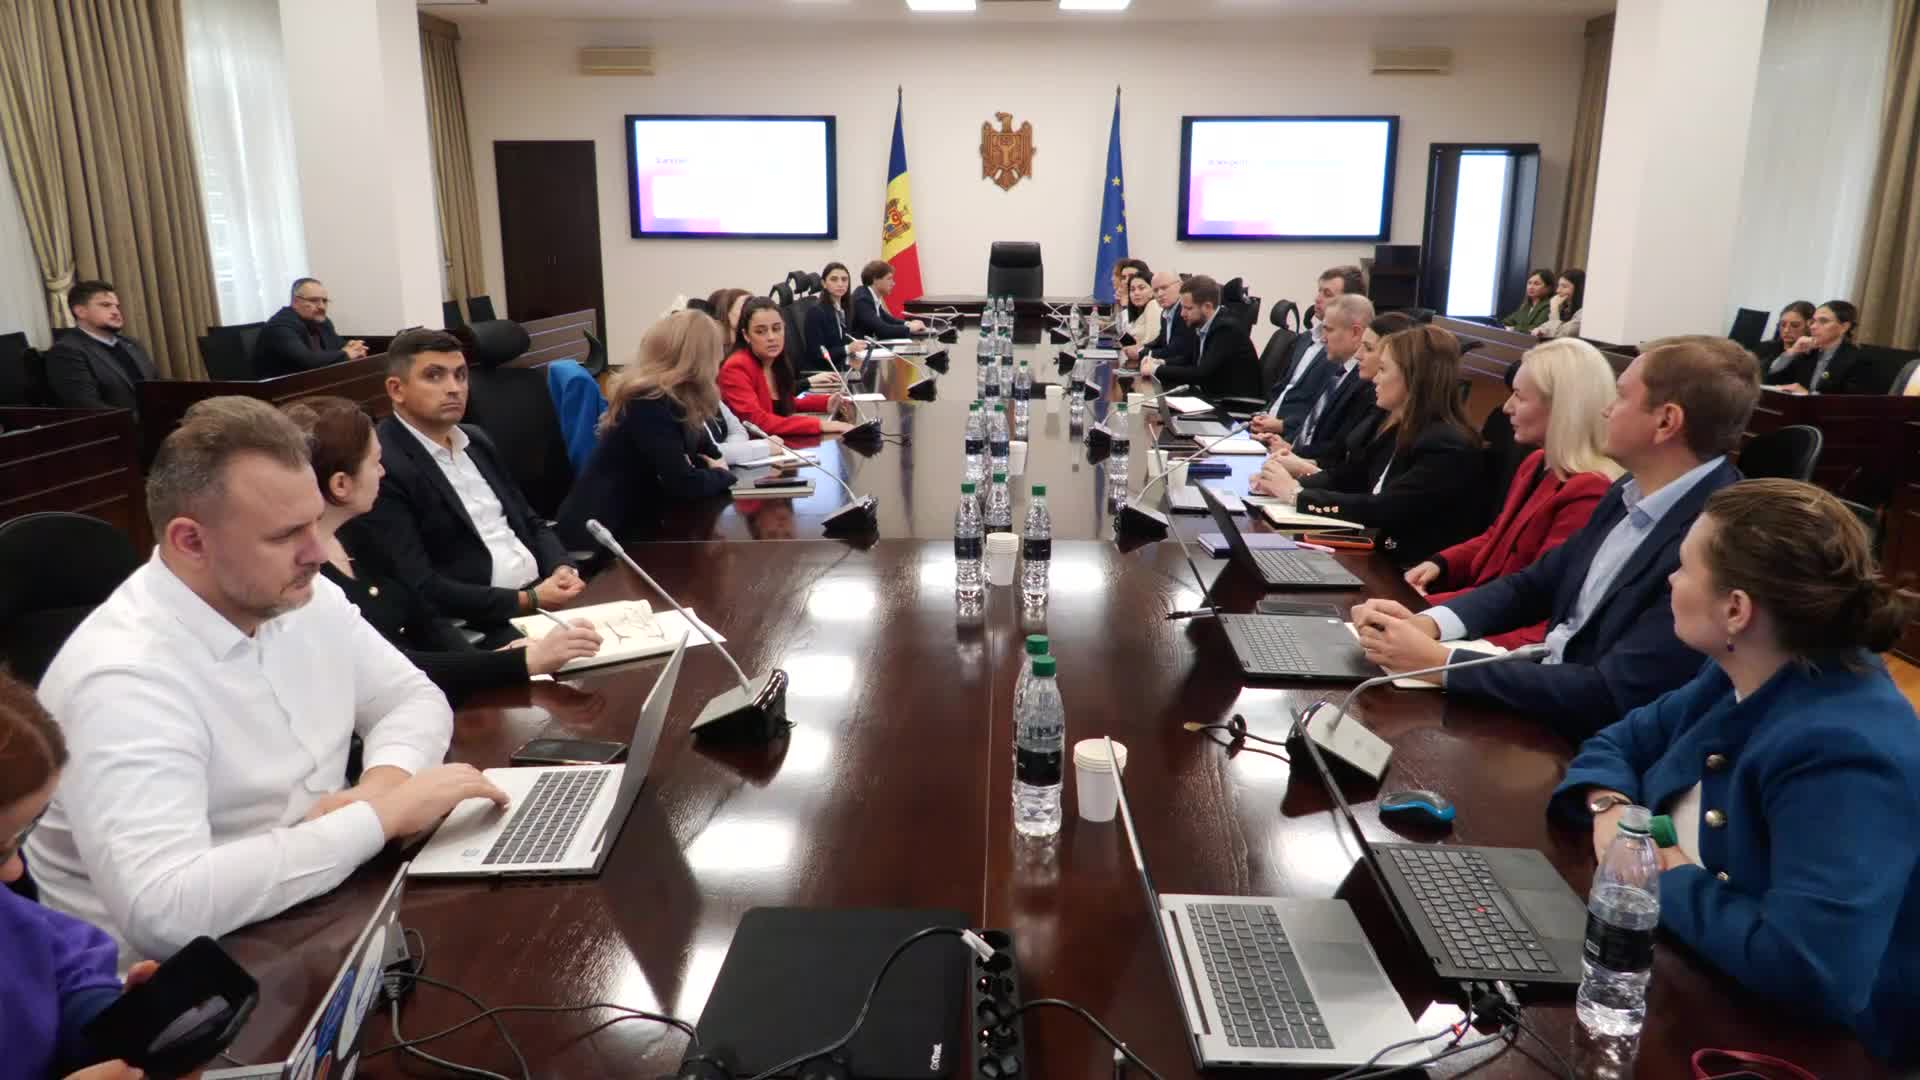
Menținerea regimului fiscal de 7% pentru rezidenții parcului IT până în anul 2035 este negociată cu Uniunea Europeană prin două abordări diferite, incluse în Capitolul 8 și Capitolul 16. Participanții la discuție au explicat că mecanismul este analizat fie ca o măsură de ajutor de stat, fie ca un regim fiscal separat, fiind solicitate perioade de tranziție de cinci și, respectiv, șase ani.
Un vorbitor a afirmat că obiectivul dorit este păstrarea taxei unice neschimbate, conform angajamentului asumat prin lege până în 2035. Pentru a identifica modalitățile de compatibilizare cu normele europene, a fost semnat un contract cu o expertă din Polonia, care a primit spre analiză baza normativă a parcului, Codul Fiscal și hotărârile de Guvern.
O participantă la discuții a subliniat că păstrarea simplității în raportare este esențială pentru mediul privat, menționând că exportul de servicii IT reprezintă 25% din totalul exporturilor țării. La rândul său, președintele Consiliului Concurenței a precizat că instituția conlucrează pentru găsirea unei căi confortabile în cadrul Acordului Comunitar, dar a atras atenția că închiderea Capitolului 8 depinde de alinierea tuturor schemelor de suport ale statului.
În paralel cu negocierile privind regimul fiscal, un vorbitor a menționat că se lucrează la diversificarea instrumentelor de sprijin pentru sectorul tehnologic, dând drept exemplu Fondul de Inovații, la care au aplicat 180 de companii și startup-uri.